Empresas
Facturó US$46.720 millones, por encima de su propia guía. El margen bruto bajó por la rampa de 2 nm.
TSMC presentó el 15 de octubre de 2026 el mejor trimestre de su historia. Entre julio y septiembre facturó US$46.720 millones, 41,2% más que un año antes, y ganó NT$763.060 millones, una suba de 68,7%. Los ingresos superaron incluso el techo de la guía que la propia compañía había dado para el período, de entre US$44.600 y US$45.800 millones.
Aun así, el ADR de la compañía cerró en baja en Nueva York. Con un resultado que ya se esperaba fuerte, la atención del mercado se desplazó hacia otra variable: la presión sobre los márgenes que generan la puesta en marcha de los chips de 2 nanómetros y las nuevas fábricas fuera de Taiwán.
Frente a lo que esperaban los analistas, la ganancia de US$4,60 por ADR superó el consenso de US$4,42, y los ingresos quedaron por encima de los US$45.410 millones estimados, según Investing.com.
El segmento de computación de alto rendimiento (HPC), que incluye los aceleradores para inteligencia artificial y los procesadores y chips de red asociados, representó el 68% de los ingresos y creció 22% contra el trimestre anterior. Smartphones aportó el 21%, con una suba trimestral de 10%.
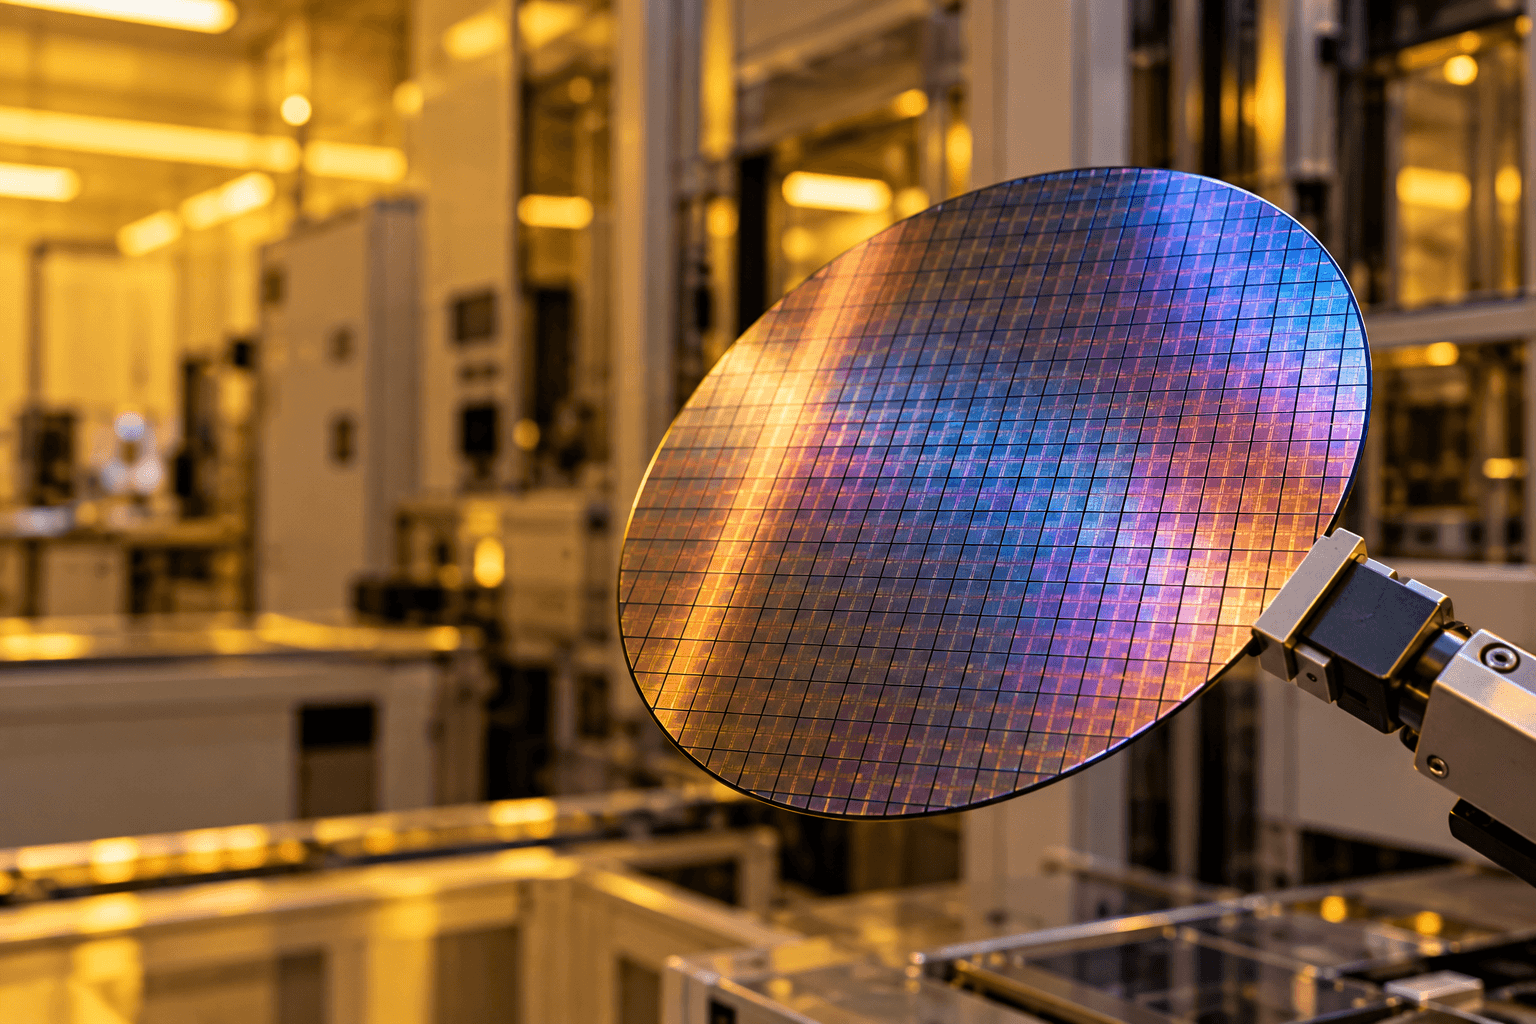
Por tecnología, los chips de 3 nanómetros explicaron el 33% de los ingresos por obleas y los de 5 nanómetros, el 28%. El nodo de 2 nanómetros, el más avanzado de la compañía, ya representa el 8%. En conjunto, las tecnologías de 7 nanómetros o más avanzadas sumaron el 79%.
El presidente y CEO, C.C. Wei, describió la demanda como "extremadamente robusta" y dijo que la compañía no ve señales de desaceleración, según la transcripción de la conferencia con analistas.
El margen bruto bajó 1,3 puntos porcentuales contra el segundo trimestre, hasta 66,4%. El director financiero, Wendell Huang, lo atribuyó principalmente a la dilución que genera la etapa inicial de producción de los chips de 2 nanómetros, que en sus primeros trimestres tienen costos más altos. El número quedó dentro del rango que la compañía había anticipado, de 65% a 67%.
La guía para el cuarto trimestre marca otra leve baja: un margen bruto de entre 65% y 67%, con un punto medio de 66%. Huang señaló dos presiones: la continuidad de la rampa de 2 nanómetros y las fábricas en el exterior. Estas últimas restan hoy cerca de 2 puntos al margen, y la compañía espera que esa dilución se amplíe a 3 o 4 puntos en los próximos años, a medida que entren en producción más plantas en Estados Unidos.
A eso se suma el nivel de inversión. TSMC ratificó un presupuesto de capital de entre US$60.000 y US$64.000 millones para 2026 y anticipó que la inversión de 2026 a 2028 será significativamente mayor que la de los tres años anteriores. Analistas citados por HNGN señalaron que ese ritmo de gasto deja poco margen de error si la demanda de inteligencia artificial se desacelera.
La reacción de la acción reflejó esa lectura, aunque los reportes difieren en la magnitud. HNGN informó una caída del ADR de alrededor de 2,4% tras la publicación, mientras que Investing.com reportó una baja de 3,4% en la rueda regular del 15 de octubre. Ese mismo día los mercados de chips de Asia tuvieron una jornada negativa, con una caída de 7,6% del índice Kospi de Corea del Sur, según HNGN, por lo que no todo el movimiento puede atribuirse al balance.
En el punto medio, la guía implica un crecimiento de 14% contra el tercer trimestre y de 58% interanual, según Investing.com. Consultado sobre la rentabilidad a largo plazo, Wei dijo que no hay un techo para la rentabilidad de TSMC, aunque advirtió que un aumento drástico tampoco ocurrirá de un día para el otro.
TSMC también cotiza en Argentina a través de un CEDEAR en BYMA. Su precio en pesos refleja la cotización del ADR en Nueva York y el tipo de cambio implícito, por lo que los movimientos posteriores al balance también se trasladan al certificado local.
El balance confirmó que la demanda de inteligencia artificial sigue creciendo a un ritmo que la compañía no logra cubrir. La discusión que queda abierta es otra: cuánto de ese crecimiento puede transformarse en rentabilidad mientras TSMC produce sus chips más avanzados y construye fábricas fuera de Taiwán al mismo tiempo.
YONT S.A. PSP BCRA N° 34.558 ofrece servicios de pago y no está autorizado por el Banco Central a operar como entidad financiera. Los fondos acreditados en cuentas de pago no constituyen depósitos en una entidad financiera ni están garantizados conforme legislación aplicable a depósitos en entidades financieras.
YONTECH S.A. actúa exclusivamente como AP CNV N° 2062 promocionando algunos productos de la aplicación YONT. Las operaciones de mercado de capitales son cursadas por DMA Brokers S.A., ALyC N° 236 CNV. La presente comunicación no constituye una recomendación de inversión.
Transporte de gas, líquidos y Vaca Muerta: cómo se compone el negocio de TGS y qué números mirar.
Electricidad, gas y petróleo: cómo se compone el negocio de Pampa y qué números conviene mirar.
Producción, exportaciones y costos: cómo funciona el negocio de Vista y en qué se diferencia de YPF.
Recibí nuestros análisis, guías y las historias más importantes directo en tu correo.