Instrumentos
Qué es el riesgo país y cómo se calcula
El indicador de deuda más citado de la Argentina. Qué mide exactamente, quién lo elabora, por qué se mueve y qué conviene mirar para interpretar una suba o una baja.
El riesgo país es la diferencia entre el rendimiento de los bonos en dólares de un país y el de los bonos del Tesoro de Estados Unidos de plazo similar. Se expresa en puntos básicos. En el caso de la Argentina, el número que se informa a diario es el que surge del índice EMBI elaborado por el banco J.P. Morgan.
Cuando se dice que el riesgo país está en 555 puntos básicos, como ocurrió al cierre del 22 de septiembre de 2026, significa que los bonos soberanos argentinos en dólares rinden, en promedio, 5,55 puntos porcentuales más que los Treasuries comparables. Esa diferencia es la compensación que el mercado exige por prestarle a la Argentina en lugar de a Estados Unidos.
Cómo se calcula
J.P. Morgan construye índices que siguen la deuda en dólares de países emergentes. Para cada país calcula un diferencial promedio, o spread, entre el rendimiento de sus bonos soberanos incluidos en el índice y el de los Treasuries de duración equivalente.
Hay dos detalles que conviene tener presentes:
- No es un dato oficial. El índice es propiedad de J.P. Morgan. No existe una fuente primaria pública del Estado argentino que lo publique: el valor diario se conoce a través de medios y proveedores de datos financieros.
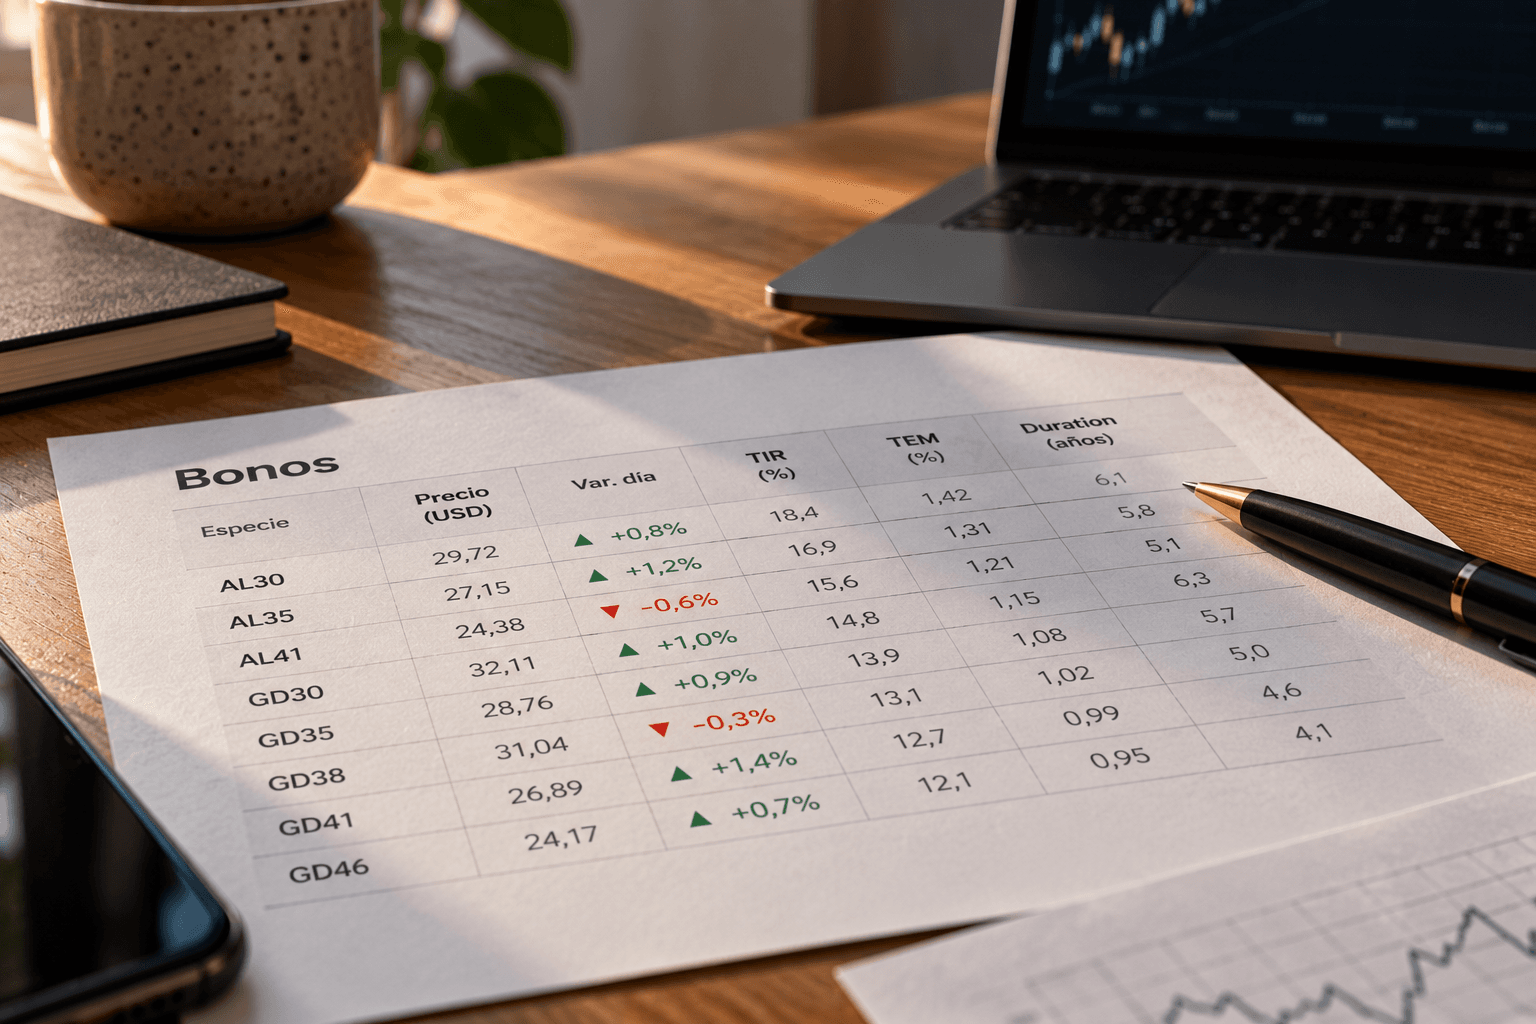
- Es un promedio. Resume bonos con distintos plazos y precios. Un bono corto y uno largo pueden tener diferenciales muy distintos entre sí, y el indicador los combina en un solo número.
Qué es un punto básico
Un punto básico equivale a 0,01 punto porcentual. Cien puntos básicos son un punto porcentual.
Por eso una suba de 21 puntos básicos, como la del 22 de septiembre de 2026, equivale a que el diferencial de rendimiento aumentó 0,21 punto porcentual en una rueda. Dicho de otra forma: el mercado pasó a exigir un poco más por tener bonos argentinos.
El riesgo país no es la tasa que paga la Argentina
Es un diferencial, no una tasa. Para aproximar cuánto rinde un bono argentino en dólares hay que sumarle al riesgo país el rendimiento del Treasury de plazo similar.
Un cálculo ilustrativo con datos del 22 de septiembre de 2026: con el Treasury a 10 años en 4,96% y el riesgo país en 555 puntos, el rendimiento implícito de la deuda argentina se ubicaría en torno a 10,5% anual en dólares. Es una aproximación: el índice compara con Treasuries de duración equivalente a la de cada bono, no exactamente con el de 10 años.
Esta diferencia importa. El costo de financiamiento de la Argentina puede subir por dos caminos: porque aumenta el riesgo país o porque suben los rendimientos de los Treasuries. En septiembre de 2026 ocurrieron las dos cosas a la vez.
Por qué sube o baja
El riesgo país se mueve con el precio de los bonos argentinos en dólares. Cuando esos bonos caen, su rendimiento sube y el diferencial se amplía. Cuando suben, el diferencial se comprime.
Detrás de esos movimientos suelen aparecer dos grupos de factores.
Factores locales, vinculados a la percepción sobre la capacidad y la voluntad de pago del país: el nivel de reservas del Banco Central, el resultado fiscal, el calendario de vencimientos, el acceso a financiamiento, la política económica y el escenario político.
Factores globales, que afectan a todos los emergentes: el nivel de tasas en Estados Unidos, el apetito por riesgo de los inversores internacionales y los flujos de fondos hacia o desde mercados emergentes.
Separar unos de otros no siempre es simple. En la suba de septiembre de 2026, que llevó al indicador a su máximo en casi cinco meses tras ocho avances consecutivos, los analistas mencionaron factores de los dos tipos: el menor ritmo de compras de reservas del BCRA, la incertidumbre política de cara a 2027 y unos Treasuries que rendían cerca de 5%, lo que reduce el atractivo relativo de la deuda emergente.
Por qué importa
Define el costo de volver a los mercados. Cuanto más alto es el riesgo país, más caro le resulta al Tesoro emitir deuda en los mercados internacionales. Por eso el indicador está tan presente en la discusión sobre refinanciamiento. En septiembre de 2026, con el índice en su nivel más alto en casi cinco meses, el ministro de Economía, Luis Caputo, dijo durante reuniones con inversores en Wall Street que el gobierno "no piensa salir a los mercados internacionales a colocar deuda a estas tasas".
Funciona como referencia para otros emisores. Provincias y empresas argentinas que emiten deuda en dólares suelen hacerlo a rendimientos que toman como punto de partida el de la deuda soberana.
Resume la valuación de los bonos soberanos. Para quien tiene Globales o Bonares, el riesgo país es una forma rápida de seguir en qué dirección se mueven sus precios, aunque cada bono tenga su propia dinámica.
Qué no dice el riesgo país
No es una probabilidad de default. Refleja un precio de mercado que incorpora expectativas sobre la capacidad de pago, pero también liquidez, flujos de fondos y apetito por riesgo global.
No describe la economía en su conjunto. Puede bajar en un contexto de actividad débil si el mercado ve mejor la capacidad de pago de la deuda, o subir con una economía en crecimiento si aparecen dudas financieras o políticas.
Y no refleja lo que le pasa a cada bono. Dentro del mismo índice, algunos títulos pueden moverse bastante más que otros.
Cómo leer una suba o una baja
Frente a un movimiento del riesgo país, algunas preguntas ayudan a interpretarlo mejor:
- ¿Cuánto se movió en puntos y cuánto en porcentaje? Una suba de 20 puntos no pesa lo mismo con el indicador en 400 que en 1.500.
- ¿Qué pasó con los precios de los bonos? Si los bonos argentinos no se movieron y los Treasuries subieron, el riesgo país puede incluso bajar. El diferencial depende de las dos puntas.
- ¿Se movió solo la Argentina o todos los emergentes? Si el diferencial del conjunto de emergentes también sube, el factor global probablemente pesa más.
- ¿Es un movimiento de una rueda o una tendencia? El mínimo reciente fue de 402 puntos, el 10 de julio de 2026. El recorrido hasta los 555 puntos de fines de septiembre dice más que cualquier variación diaria aislada.
La lectura del riesgo país siempre exige mirar dos cosas a la vez: lo que pasa con la Argentina y lo que pasa con la tasa de referencia contra la que se la compara.
YONT S.A. PSP BCRA N° 34.558 ofrece servicios de pago y no está autorizado por el Banco Central a operar como entidad financiera. Los fondos acreditados en cuentas de pago no constituyen depósitos en una entidad financiera ni están garantizados conforme legislación aplicable a depósitos en entidades financieras.
YONTECH S.A. actúa exclusivamente como AP CNV N° 2062 promocionando algunos productos de la aplicación YONT. Las operaciones de mercado de capitales son cursadas por DMA Brokers S.A., ALyC N° 236 CNV. La presente comunicación no constituye una recomendación de inversión.